
ASMLのHigh-NA EUVが量産利用へ進み、TSMCなどの導入計画と生産能力の拡張が具体化した。
09/16 19:46
IntelのEMIBが大型AIチップの有力な実装技術として浮上し、TSMCのCoWoSとの競争が広がっている。
09/12 09:43
NVIDIAは豪州8事業者と最大2GWのAI基盤整備を目指すが、実現には電力と接続容量の確保が鍵となる。
09/11 23:22
ElmosはSK keyfoundryと130nmウエハーの長期供給契約を結び、車載eFuseを2027年に量産する計画だ。
09/10 13:36
CXMTとYMTCが3年分の能力拡張に必要なDUV装置を確保したと報じられ、規制の焦点が保守にも移っている。
09/10 13:10

サムスンが4nm能力の50~60%をHBM4向けに配分し、外部顧客の製造枠を圧迫していると報じられた。
09/09 15:29

IntelのHigh-NA EUV累計処理が100万枚を超え、TSMCとASMLは12インチマスクへの業界移行を始動した。
09/09 14:45

TSMCやSamsung、Intel、ASMLが大型フォトマスクの実用化を進め、High-NA EUVの生産性向上を目指す。
09/09 11:10
Samsung平沢P5の第1期クリーンルームで、1480億5900万ウォンの主要配管工事が9月15日に始まる予定だ。
09/08 11:57
サムスン電子とSKハイニックスのメモリ在庫が10日分未満となり、AI需要を背景に供給逼迫の長期化が懸念されている。
09/08 11:57
韓国電力は半導体・AI関連の送電網投資に充てるため、サムスン電子などと5年分の電気料金前払いを協議している。
09/05 00:37
中国CXMTの世界DRAM売上高シェアが10%に上昇し、大手3社中心の市場で存在感を強めている。
09/04 12:40
TSMCは高雄・白埔に先進パッケージング材料・装置の共同検証拠点を設け、量産導入までの期間短縮を図る。
09/03 11:35
Micron台湾の労組が利益連動型の賞与を求め、交渉の行方によってはHBMなどの供給にも影響が及ぶ可能性がある。
09/03 11:35
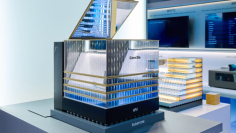
サムスンはHBM5の性能目標と3Dメモリ戦略「CUBE」を示し、サーバーAIとエッジAIで異なる製品を展開する。
09/03 01:53
LG主導の国家プロジェクトでAI家電向けSoCを開発し、サムスンのファウンドリで製造する異例の協業が始まる。
09/02 12:22
Samsungが3Dメモリ戦略「CUBE」を発表し、HBM5でHBM4E比2倍の性能を目指す開発目標を示した。
09/02 12:22
NvidiaがMediaTekの転換社債に35億ドルを投資し、AIインフラ、PC、車載の3分野で提携を拡大する。
09/02 00:15
SEMICON Taiwan 2026では、AIシステムのデータ転送と消費電力を支える光接続や先端パッケージが主要議題となる。
09/02 00:10
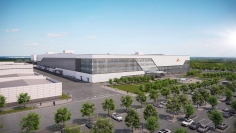
SKハイニックスが米国初のHBM生産拠点を着工し、韓国製ウェハーを使った量産を2029年に始める。
09/01 13:00
CXMTがLPDDR6の量産開始を表明し、9月発売予定のXiaomi 18 Foldが最初の採用端末となる。
09/01 12:39
NVIDIAの記録的決算が示すように、AIブームの利益はインフラに投資するビッグテックから半導体メーカーへと移行しており、深刻なメモリ不足を背景に半導体業界の構造的な優位性が浮き彫りになっている。
08/31 10:21
米政権が中国企業による海外GPUの遠隔利用を対象とする規制を検討し、権限の根拠が焦点となっている。
08/31 00:26
中国の半導体製造装置の国産化率が35%に達した一方、内部の重要部品は依然80%以上を海外に依存している。最先端チップ製造の壁やデータアクセスの懸念など、サプライチェーンの現状と課題を解説する。
08/30 23:34


