
データセンター支出、2028年に約330兆円へ―BofA予測、AI需要が電力・冷却設備にも波及
2026年10月27日 16:44

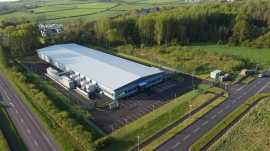
バンク・オブ・アメリカは世界のデータセンター支出が2028年に2.1兆ドルに達するとの見通しを示した。(Photo by Geoffrey Moffett on Unsplash)[写真拡大]
バンク・オブ・アメリカ(BofA)・グローバル・リサーチは、世界のデータセンター支出が2026年に1兆ドル(約157兆円)、2028年に2.1兆ドル(約330兆円)に達すると予測した。AIサービスの需要拡大を背景に、サーバーや半導体に加え、電力供給、冷却設備、建設を担う企業にも商機が広がっている。
大規模な計算設備を稼働させるには、機器の調達と並行して電力や冷却能力を確保する必要がある。投資拡大を支える資金調達と、設備の稼働後に収益を積み上げる力も焦点となる。
■2028年に2.1兆ドル(約330兆円)、2030年に2.93兆ドル(約460兆円)の予測
ロイターが報じたBofAの2026年10月23日付調査ノートによると、世界のデータセンター市場は2022年の2750億ドル(約43兆2000億円)から、2030年には2.93兆ドル(約460兆円)へ拡大する可能性がある。同行は2025~2030年の年平均成長率を37%と見込む。
2026年の支出予測は1兆ドル(約157兆円)で、2028年にはその2倍超に当たる2.1兆ドル(約330兆円)を見込む。AIサービスの開発と利用の拡大が、施設や機器への投資を押し上げるという見立てだ。
同じロイター報道によると、BofAが示したデータセンターの建設・整備費は、IT機器を含めて容量1メガワット(MW)当たり約4900万ドルである。IT関連費用が全体の78%を占め、サーバーが3140万ドル(約49億3000万円)、ネットワーク機器が480万ドル(約7億5400万円)となる。
サーバーだけで総額の約64%を占める計算だ。受配電設備、発電機、バックアップ電源、チラー、冷却設備などの多くの費目は、それぞれ1MW当たり10万~110万ドル(約1570万~1億7300万円)とされる。
AI向けに特化したネオクラウド型施設の費用は、1MW当たり約5700万ドルと推計されている。4900万ドルとの比較では約16%高い一方、BofAは従来型よりも必要なスペースを抑えられる点を挙げている。
■高密度GPUが電力・冷却設備の需要を生む
ネオクラウドとは、AIの学習や推論に使うGPUなどの計算資源を提供する、AI向けに特化したクラウド事業者を指す。多数のGPUを高密度に配置する施設では、ラックへの給電と、発生する熱を運び出す設備を一体で設計することが重要になる。
シュナイダーエレクトリックの技術解説によると、CPU中心のクラウドサーバーでは数年前の平均が1ラック当たり約10キロワット(kW)だったのに対し、NVIDIA GB300 NVL72では140kWを超える。同社とAMDが紹介するAI向け設計では、200kWを超えるラック密度も想定され、液冷設備と電源・ネットワークの連携が重視されている。
建設需要の拡大は米国の着工統計にも表れている。ConstructConnectによると、2026年1~5月に着工したデータセンター案件の総額は581億ドル(約9兆1200億円)で、前年同期の4倍超となった。同社のその後の集計では、1~8月は153件、985億ドル(約15兆5000億円)に達した。
この整備を支えるのが、受配電設備、非常用発電機、冷却装置を供給するメーカーや建設会社だ。IT機器への支出が大きい費用構造の中でも、施設を稼働させる物理設備が継続して必要になる。
整備規模について、JLLは2026年の世界市場見通しで、2026~2030年に約100ギガワット(GW)の新規容量が稼働すると予測した。同社は不動産としての価値創出を1.2兆ドル(約188兆円)、入居企業によるGPUやネットワークなどへの追加投資を1兆~2兆ドル(約157兆~314兆円)と見込んでいる。
■米大手4社が巨額投資を継続
大規模なクラウド基盤を運営するハイパースケーラー各社は、2026年の設備投資計画を相次いで更新している。Amazon、Alphabet、Meta、Microsoftが公表した年間計画の単純合計は、2026年10月26日時点で7250億~7450億ドル(約114兆~117兆円)となる。各社の金額には、データセンター以外への投資や、リースの会計処理による違いも含まれる。
AP通信によると、Amazonは7月30日、2026年の設備投資計画を約2000億ドルから約2200億ドルへ引き上げた。ロイターによると、Alphabetも7月22日に年間計画を1950億~2050億ドル(約30兆6000億~32兆2000億円)へ引き上げている。
Metaが10月21日に発表した2026年の設備投資見通しは、ファイナンスリースの元本返済を含め1350億~1450億ドル(約21兆2000億~22兆8000億円)である。Microsoftは7月29日の決算説明会で、データセンターのリース区分変更を反映し、暦年2026年の設備投資見通しを約1750億ドルとした。変更前の約1900億ドルに対応する投資計画自体は維持していると説明した。
対象を広げると、TrendForceは2026年5月時点で、世界の主要クラウド事業者9社の年間設備投資を約8300億ドルと予測した。対象はGoogle、AWS、Meta、Microsoft、Oracleと、中国のByteDance、Tencent、Alibaba、Baiduである。
長期では、ゴールドマン・サックスが2026年6月、AI・データセンター整備を主導する大手テクノロジー企業の設備投資を、2025~2030年の累計で5.3兆ドル(約832兆円)と予測した。同社は、社債市場に加え、インフラファンドなど民間資本による資金供給の重要性が増すと分析している。
■大手の計算需要を補うネオクラウド
AI向け計算資源の供給では、ネオクラウドも存在感を高めている。CoreWeaveの公表決算によると、2026年第2四半期の売上高は25億7500万ドル(約4040億円)で、前年同期比約112%増となった。同社は2030年までに稼働中の電力容量を8GW超へ拡大する目標を掲げる。
CoreWeaveは2026年4月9日、Metaに2032年12月までAIクラウド容量を提供する約210億ドルの拡大契約を発表した。自社設備を増強する大手クラウド企業にとっても、専門事業者の計算資源を組み合わせる選択肢が重要になっている。
ネオクラウドが訴求するのは、GPUを中心とした構成と導入の速さだ。CoreWeaveは自社の施設紹介で、最終的な設備実装から計算資源の提供までの工程を、月単位から週単位へ短縮すると説明している。利用者にとっては、必要なGPU容量をいつ使い始められるかが事業者選びの要素になる。
Mordor Intelligenceが2026年10月23日に更新した推計では、ネオクラウド市場は2026年に352億2000万ドル(約5兆5300億円)、2027年に515億5000万ドル(約8兆900億円)となる見通しだ。同社は2032年に3521億ドル(約55兆3000億円)へ拡大し、2027~2032年の年平均成長率を46.85%と予測している。
■電力確保と系統接続が拡大を左右
Gartnerは2026年6月、世界のデータセンターの年間電力消費量が、2025年の447テラワット時(TWh)から2026年には565TWhへ約26%増えると予測した。電力需要の規模は2025年の104GWから2026年に132GW、2030年に290GWへ拡大する見通しだ。
同社のディレクターアナリスト、Linglan Wang氏は、電力の利用可能性がAI設備容量の拡大を制約していると指摘した。安定した電力の確保は、AI事業の規模拡大と利益率を左右する競争要因になっているという。
供給側でも、新たな電源を送電網へ接続するまでに時間がかかる。ローレンス・バークレー国立研究所などの集計によると、2025年末時点で米国の系統連系待ちには、発電設備1312GWと蓄電設備約749GWがあった。2025年に稼働した案件では、データを取得できた地域における接続申請から稼働までの期間の中央値が5年を超えた。
電力価格と設備増強費の負担も課題となる。Bloombergが2025年9月に公表した分析では、データセンター集積地周辺の一部地点で、2025年4月の平均卸電力価格が2020年4月より最大267%高かった。
米オレゴン州では、規制当局がPortland General Electric(PGE)のデータセンターなど大口需要家向け料金区分を承認した。PGEによると、新料金は2026年7月8日に適用され、大口需要家が生むインフラ費用を、その需要家の負担へより適切に反映する仕組みとなった。
■再生可能エネルギー調達と発電設備の整備
クラウド各社は、長期の電源調達や発電設備を伴う開発を進めている。MicrosoftとBrookfieldは2024年5月、米国と欧州で2026~2030年に10.5GW超の新規再生可能エネルギー容量を供給するための枠組み契約を発表した。
GoogleとNextEra Energyは2025年12月、米国内で発電設備などを伴う複数のGW規模データセンター拠点を共同開発すると発表した。用地、需要設備の系統接続、電源開発を合わせて進める計画で、発表時点では最初の3拠点を開発中としていた。
天然ガス発電を使った早期稼働の事例もある。AP通信によると、イーロン・マスク氏が創業したxAIのメンフィス施設はガスタービンを電源の一部として稼働し、周辺住民や環境団体から大気汚染への懸念が示された。米上院議員らが2026年4月に環境保護庁へ送った書簡では、同施設の仮設タービンが撤去された経緯にも言及している。
これらの取り組みには、再生可能エネルギーの調達、発電設備を含む拠点開発、施設向けの自家発電という違いがある。いずれも、増大する計算需要に合わせて電力供給を確保する動きだ。
■投資回収と将来の支払い負担が焦点に
設備投資の拡大は、手元に残る資金にも影響している。Amazonの公表決算によると、2026年6月末までの直近12カ月のフリーキャッシュフローは76億ドル(約1兆1900億円)の流出となり、前年同期の182億ドル(約2兆8600億円)の流入から悪化した。同社は、主にAI投資を反映した設備購入額の増加が要因と説明している。
Microsoftの2026年度第2四半期、すなわち2025年10~12月の設備投資は、ファイナンスリースを含め375億ドル(約5兆8900億円)で、営業キャッシュフローの約358億ドルを上回った。同期間の現金による有形固定資産取得額は約299億ドルだった。現金支出とリースを含む設備投資の双方が、投資負担を把握する材料になる。
Data Center Dynamicsが2026年2月25日に報じたMoody'sの分析では、ハイパースケーラーの2025年の将来リース契約額のうち、6620億ドル(約104兆円)が開始前の契約だった。Moody'sのDavid Gonzales氏もFortuneに対し、サービス提供を受けることで負債計上の契機が生じると説明している。
計画を実行し、投資を回収するには、電力の確保、建設許可、地域との調整に加え、稼働した設備から収益を積み上げる必要がある。建設や機器調達が先行する一方、収益はサービス提供の進展に応じて生まれるため、資金を支出する時期と回収する時期の管理が重要になる。
AIインフラの拡大を捉える際には、サーバーや半導体とともに、受配電設備、発電機、液冷システム、建設を担う企業への需要が手掛かりとなる。今後の成長を測る指標には、計算性能やサービス売上に加え、確保した電力容量と実際に稼働へ移せた設備量も含まれる。
元記事: Bank of America: Data Center Market Will Top $2 Trillion by 2028 on AI-Driven Build
※この記事はTech Timesから提供を受けた記事を日本向けに翻訳・編集したものです。
スポンサードリンク

