
PHP騒動でトレンドマイクロが8%超上昇 買う前に知りたい成長性
2026年10月23日 14:40

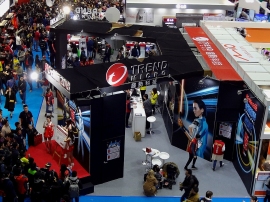
PHPの深刻な脆弱性の発表を受け、トレンドマイクロ(4704)の株価は22日、前日比8.69%高の7,314円となった。(写真:Solomon203, CC BY-SA 4.0 <https://creativecommons.org/licenses/by-sa/4.0>, via Wikimedia Commons)[写真拡大]
トレンドマイクロ(4704)の株価は22日、前日比8.69%高の7,314円となった。PHPの重大な脆弱性を受け、セキュリティ関連株に買いが広がった。同社は19日に国内のセキュリティ対策強化を図る最大100億円相当の対策支援も発表している。企業向けサービスの利用拡大が期待される一方、投資費用が膨らみ、足元では増収でも営業減益となっている。
■ウイルスバスターだけではない 売上の約8割は法人向け
トレンドマイクロは「ウイルスバスター」で知られるが、1~6月期の売上の約8割は法人向けだった。企業のパソコンやメール、サーバー、クラウドなどを守る事業を世界で展開している。
例えば、不審なメールから社員のパソコンが感染し、社内システムへ攻撃が広がる場合がある。機器ごとの対策だけでは、攻撃の全体像をつかみにくい。主力サービスの「Vision One」は、各所の異常を関連付け、企業全体で脅威の発見や対処を進めやすくする仕組みだ。
成長の鍵は、顧客が使う機能や保護する範囲の拡大にある。メール対策に加えてクラウドも守るなど、利用が広がれば継続的な収入の増加が期待できる。会社は、製品を個別に売る方式から、Vision Oneの機能を必要に応じて使う方式への移行を進めている。
■最大100億円相当を無償提供 有料利用につながるか
19日には、国内のサイバー攻撃対策を支援するため、最大100億円相当の「TrendAI Flex」サービス利用枠を無償提供する計画を発表した。Vision Oneの導入や機能追加を支援するもので、重要インフラや大企業と、取引先の中小企業を優先する。
会社が掲げる目的は、AI時代に対応した防御体制への移行支援だ。投資家の視点では、無償提供を通じた利用が、有料での継続契約や追加利用につながるかが判断材料になる。
ただし、100億円は売上や受注の金額ではない。会社は支援策による増収効果を示しておらず、業績への貢献は現時点では見通せない。支援の規模だけで成長を判断するのは早い。
■増収でも利益は減少 成長期待と費用負担を見極める
1~6月期の売上高は前年同期比11.0%増だったが、営業利益は23.5%減った。AIの利用やクラウド関連費用、人件費などの増加が響いた。会社は8月、通期営業利益予想を564億円から444億円へ引き下げている。
継続収入を年換算した指標のARRは、為替の影響を除いて前年同期比5%増えた。ただし、Vision Oneへの移行には既存製品からの乗り換えも含まれる。主力サービスの伸びが、全て新しい収入になるわけではない。
22日終値で100株の購入額は約73万円、会社予想PERは約31倍だ。2026年12月期の配当は未定。対策需要の拡大は追い風だが、株価上昇後の購入では成長期待の織り込みにも気を付けたい。継続収入の拡大が費用増を上回り、利益回復につながるかが長期保有の判断材料となる。(記事:中村葵・記事一覧を見る)
スポンサードリンク

