世界のAIアクセラレータ・AI半導体市場、2034年に2,850億米ドルへ拡大予測 ― 年平均成長率26.0%、生成AI・GPU・AI推論需要が市場成長を牽引
配信日時: 2026-11-10 15:55:31
Stratistics MRCの最新市場調査によると、世界のAIアクセラレータ・AI半導体市場は2026年の450億米ドルから2034年には2,850億米ドルへ拡大する見通し。GPU
Stratistics Market Research Consulting Pvt Ltd(以下、Stratistics MRC)は、最新の市場調査レポート「AI Accelerator & AI Semiconductor Market Forecasts to 2034 - Global Analysis」を発表しました。
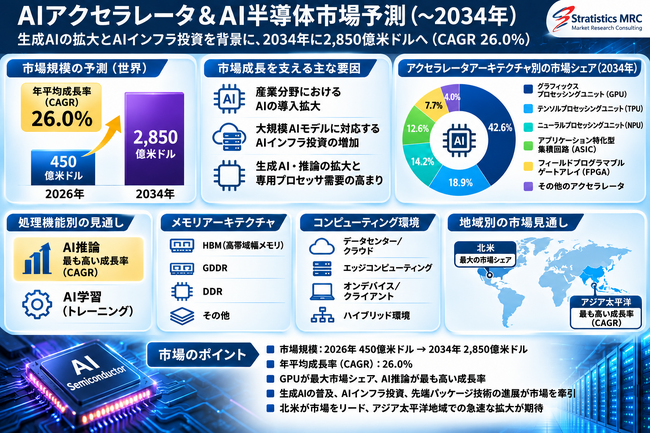
本調査によると、世界のAIアクセラレータ・AI半導体市場は、2026年の450億米ドルから2034年には2,850億米ドルに達し、予測期間中に年平均成長率(CAGR)26.0%で成長すると予測されています。
生成AI、大規模言語モデル(LLM)、機械学習、コンピュータービジョン、自然言語処理などの急速な普及により、高度なAI処理を実現する半導体への需要が世界的に拡大しています。
特に、クラウドサービスプロバイダーやハイパースケールデータセンター事業者によるAIインフラ投資が増加しており、高性能GPU、AI専用アクセラレータ、カスタムASIC、ニューラルプロセッシングユニット(NPU)などの需要を押し上げています。
AIモデルの高度化に伴い、半導体には高い演算性能だけでなく、電力効率、メモリ帯域幅、データ転送性能、拡張性などが求められています。
こうした技術的要求が、次世代AI半導体の研究開発と市場拡大を促進しています。
AIアクセラレータ・AI半導体とは
AIアクセラレータおよびAI半導体は、人工知能(AI)や機械学習の処理を効率的に実行するために設計された専用半導体デバイスです。
従来の汎用プロセッサと比較して、AI処理に必要な並列演算や行列演算を効率的に実行できることが特徴です。
主な製品には、以下のような半導体アーキテクチャがあります。
GPU(Graphics Processing Unit)
TPU(Tensor Processing Unit)
NPU(Neural Processing Unit)
ASIC(Application-Specific Integrated Circuit)
FPGA(Field-Programmable Gate Array)
その他のAI専用アクセラレータ
これらの半導体は、AIモデルの学習、推論、画像認識、自然言語処理、ロボティクス、自動運転、データ分析など、幅広い用途で利用されています。
また、先端半導体製造プロセス、高帯域幅メモリ(HBM)、チップレット技術、先進パッケージング技術の進展により、AIアクセラレータの性能と電力効率が向上しています。
市場成長を牽引する主な要因1. 生成AIと大規模言語モデルの急速な普及
生成AIの普及は、AIアクセラレータ市場の成長を支える最大の要因の一つです。
大規模言語モデルやマルチモーダルAIの開発には、膨大な計算能力と高速データ処理が必要です。
特に、大規模AIモデルの学習では、多数のGPUやAIアクセラレータを並列に動作させる必要があり、高性能半導体への需要が拡大しています。
さらに、企業による生成AIの業務導入が進むことで、AI推論向けの半導体需要も増加しています。
今後、生成AIが金融、医療、製造、小売、通信、自動車などの産業に浸透することで、AI半導体市場の成長がさらに加速すると予測されています。
2. ハイパースケールデータセンターへの投資拡大
世界の大手クラウドサービスプロバイダーは、AI処理能力を拡張するため、データセンターインフラへの投資を進めています。
AIモデルの学習や推論には、高性能な演算装置と大容量メモリを備えた専用サーバーが必要です。
そのため、AIアクセラレータを搭載したサーバーや高性能コンピューティングシステムへの需要が拡大しています。
特に、クラウド環境におけるAIサービスの提供拡大が、高性能GPUやカスタムAI半導体の採用を後押ししています。
3. AI半導体の高性能化と省電力化
AIモデルの高度化に伴い、半導体の演算性能と電力効率の両立が重要な課題となっています。
AIアクセラレータでは、処理速度の向上に加え、消費電力、発熱、メモリ帯域幅、データ転送効率などの改善が求められています。
こうした要求に対応するため、半導体メーカーは次世代GPU、AI専用ASIC、先進メモリアーキテクチャ、チップレット技術などの開発を進めています。
特に、高帯域幅メモリ(HBM)と先進パッケージング技術は、高性能AIアクセラレータを実現する重要な要素となっています。
GPUが最大の市場シェアを維持する見通し
アクセラレータアーキテクチャ別では、GPU(Graphics Processing Unit)が予測期間中に最大の市場シェアを占めると予測されています。
GPUは、大規模な並列演算を効率的に処理できるため、AIモデルの学習と推論の両方で広く利用されています。
特に、大規模言語モデルの学習では膨大な行列演算が必要となるため、高性能GPUが重要な役割を果たしています。
また、GPU向けソフトウェア開発環境やAIフレームワークの充実も、市場におけるGPUの優位性を支えています。
今後もAIモデルの大規模化が進むことで、GPUはAIインフラの中核を担う重要な半導体として需要が拡大すると見込まれています。
一方、TPU、NPU、ASIC、FPGAなどの専用アーキテクチャも、特定用途における演算性能や電力効率の最適化を目的として採用が進んでいます。
AI推論分野が最も高い成長率を記録する見込み
処理機能別では、AI推論分野が予測期間中に最も高い年平均成長率を記録すると予測されています。
AI推論とは、学習済みのAIモデルを利用して、文章生成、画像認識、音声処理、予測分析などを実行する処理です。
生成AIサービスや企業向けAIアプリケーションの普及に伴い、AIモデルを実際の業務やサービス環境で稼働させるための推論処理が増加しています。
特に、リアルタイムAIサービスでは、高速処理と低消費電力を両立するAIアクセラレータが重要です。
このため、AI推論に最適化された専用半導体の開発が進んでいます。
また、エッジAIやオンデバイスAIの普及により、データセンターだけでなく、スマートフォン、自動車、産業機器、ロボットなどでもAI推論向け半導体の需要が拡大すると期待されています。
高帯域幅メモリ(HBM)と先進パッケージング技術の重要性
AI半導体の高性能化に伴い、メモリ技術の重要性が高まっています。
大規模AIモデルでは、膨大なデータを高速に処理する必要があるため、演算装置とメモリ間のデータ転送速度がシステム全体の性能に大きく影響します。
特に、高帯域幅メモリ(HBM)は、高性能AIアクセラレータにおける重要な技術として注目されています。
HBMは、高速なデータ転送を実現することで、大規模AIモデルの学習や推論処理を支援します。
また、先進パッケージング技術やチップレット技術の進展により、複数の半導体チップを高密度に統合することが可能になっています。
こうした技術革新は、AI半導体の演算性能、電力効率、設計柔軟性の向上に貢献すると期待されています。
本調査では、HBM、GDDR、組み込みメモリ、キャッシュメモリ、ユニファイドメモリなどのメモリアーキテクチャについて分析しています。
北米が世界最大の市場シェアを占める見通し
地域別では、北米が予測期間中に最大の市場シェアを維持すると見込まれています。
北米には、世界有数のAI半導体メーカー、クラウドサービスプロバイダー、AIモデル開発企業が集積しています。
特に米国では、AIインフラ、半導体研究開発、データセンター設備への投資が活発です。
また、企業によるAI導入の拡大が、AIアクセラレータや高性能半導体の需要を押し上げています。
北米市場では、生成AIサービスの普及、AIモデルの高度化、クラウドインフラの拡張などが、今後も市場成長を支えると考えられます。
アジア太平洋地域が最も高い成長率を記録
アジア太平洋地域は、予測期間中に最も高いCAGRを記録すると予測されています。
中国、日本、韓国などでは、AI技術の研究開発、半導体製造能力の強化、クラウドインフラの拡張が進んでいます。
特に、AIを活用した電子機器、自動車、産業用ロボット、スマート製造などの分野において、AI半導体への需要が拡大しています。
また、半導体製造設備や先端パッケージング技術への投資も、市場成長を支える重要な要因となっています。
アジア太平洋地域では、AI技術の普及と半導体産業の発展が相互に作用することで、AIアクセラレータ市場の拡大が期待されています。
日本市場への示唆:AI半導体と先端製造技術に新たな事業機会
日本では、生成AIの導入拡大、デジタルトランスフォーメーション(DX)の推進、半導体産業の強化などを背景に、AI半導体関連技術への関心が高まっています。
特に、AIデータセンター、自動車、産業用ロボット、スマートファクトリー、エッジAIなどの分野では、高性能かつ省電力なAI半導体の重要性が増しています。
今後、日本企業にとって以下の分野で事業機会が広がる可能性があります。
AIアクセラレータ向け半導体製造装置
高帯域幅メモリ(HBM)関連技術
先進半導体パッケージング
チップレットおよび高密度実装技術
AI半導体向け材料・電子部品
半導体検査・計測装置
エッジAI向け低消費電力プロセッサ
自動車向けAI半導体
産業用ロボット向けAIプロセッサ
AIデータセンター向け高性能コンピューティングシステム
日本の半導体関連企業、電子部品メーカー、製造装置メーカー、研究機関にとって、AIアクセラレータ市場の拡大は、次世代半導体技術の開発や新規事業創出につながる可能性があります。
特に、先端パッケージング、半導体材料、精密製造装置、検査・計測技術などは、AI半導体の高性能化を支える重要な領域です。
市場成長における課題
AIアクセラレータ市場は高い成長が期待される一方、開発コスト、製造能力、サプライチェーンなどの課題も存在します。
高額な研究開発費
先端AI半導体の開発には、多額の研究開発投資が必要です。
高性能なAIアクセラレータの設計には、先端製造プロセス、複雑な半導体アーキテクチャ、高度なメモリ統合技術などが求められます。
そのため、市場参入には高い技術力と資金力が必要となります。
半導体製造能力とHBMの供給制約
先端半導体の製造能力や高帯域幅メモリの供給制約は、AIアクセラレータ市場の成長に影響を与える可能性があります。
特に、高性能AI半導体では先端製造プロセスと高度なパッケージング技術が必要となるため、供給能力の確保が重要な課題です。
電力消費と熱管理
高性能AIアクセラレータは、大量の演算処理を実行するため、電力消費と発熱が課題となります。
データセンター事業者にとって、演算性能と電力効率を両立することが重要です。
今後、AI半導体メーカーには、処理性能の向上だけでなく、省電力設計や熱管理技術の改善も求められます。
地政学的リスクと輸出規制
半導体産業では、国際的な貿易政策、輸出規制、地政学的な緊張がサプライチェーンに影響を与える可能性があります。
AI半導体メーカーや関連企業にとって、安定した製造・供給体制の確保が重要な経営課題となっています。
主要企業と競争環境
世界のAIアクセラレータ・AI半導体市場では、半導体メーカー、クラウドサービスプロバイダー、AI技術企業などが競争しています。
本調査で取り上げる主要企業は以下の通りです。
NVIDIA Corporation
Advanced Micro Devices, Inc.(AMD)
Intel Corporation
Alphabet Inc.
Amazon.com, Inc.
Microsoft Corporation
IBM Corporation
Qualcomm Incorporated
Broadcom Inc.
Marvell Technology, Inc.
Graphcore Ltd.
Cerebras Systems Inc.
Groq, Inc.
Arm Holdings plc
Huawei Technologies Co., Ltd.
市場では、演算性能、電力効率、メモリ帯域幅、ソフトウェア開発環境、製造コスト、供給能力などが重要な競争要素となっています。
また、GPUを中心とする汎用AIアクセラレータに加え、特定のAIワークロードに最適化されたカスタムASICや専用AIプロセッサの開発も進んでいます。
今後、AIモデルの高度化と用途の多様化に伴い、AI半導体市場では技術革新と競争がさらに活発になると予想されます。
AI半導体市場の今後の展望
AIアクセラレータ・AI半導体市場は、生成AIの普及、企業のAI導入、クラウドインフラの拡張、エッジAIの進展などを背景に、今後も高い成長が期待されています。
特に、AI推論向け半導体の需要拡大は、市場構造に重要な変化をもたらす可能性があります。
これまで大規模AIモデルの学習向けGPUが市場成長を牽引してきましたが、今後はAIモデルを実際のサービスや業務環境で稼働させるための推論処理が、半導体需要をさらに押し上げると考えられます。
また、HBM、先端パッケージング、チップレット、低消費電力AIプロセッサなどの技術革新が、次世代AI半導体の性能向上と市場拡大を支える見通しです。
Stratistics MRCは、世界のAIアクセラレータ・AI半導体市場が2034年に2,850億米ドル規模へ拡大し、年平均26.0%の成長を記録すると予測しています。
調査レポートの対象範囲
本レポートでは、世界のAIアクセラレータ・AI半導体市場を、アクセラレータアーキテクチャ、処理機能、メモリアーキテクチャ、コンピューティング環境、エンドユーザー、地域別に分析しています。
アクセラレータアーキテクチャ別
GPU(Graphics Processing Unit)
TPU(Tensor Processing Unit)
NPU(Neural Processing Unit)
ASIC(Application-Specific Integrated Circuit)
FPGA(Field-Programmable Gate Array)
[画像: https://prcdn.freetls.fastly.net/release_image/189317/19/189317-19-dda330bfcf824a2b41c438e48ad2f4f1-1536x1024.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
その他のアクセラレータアーキテクチャ
処理機能別
AI学習
AI推論
レコメンデーション処理
コンピュータービジョン処理
自然言語処理
その他の処理機能
メモリアーキテクチャ別
高帯域幅メモリ(HBM)
GDDRメモリ
組み込みメモリ
キャッシュメモリ
ユニファイドメモリ
その他のメモリアーキテクチャ
コンピューティング環境別
クラウドデータセンター
企業向けデータセンター
高性能コンピューティングシステム
AIワークステーション
AIサーバー
その他のコンピューティング環境
エンドユーザー別
ハイパースケールクラウドプロバイダー
企業向けテクノロジー企業
AIモデル開発企業
研究機関
システムインテグレーター
その他のエンドユーザー
地域別
北米
欧州
アジア太平洋
南米
その他の地域(中東・アフリカ)
本調査では、日本を含む主要国の市場動向、成長機会、競争環境についても分析しています。
調査レポートの主な内容
本レポートでは、2023年から2034年までの市場データと予測を提供しています。
主な調査内容は以下の通りです。
世界および地域・国別の市場規模と市場シェア
AIアクセラレータアーキテクチャ別の市場分析
処理機能別の市場動向と成長予測
メモリアーキテクチャ別の市場分析
コンピューティング環境別の市場動向
エンドユーザー別の市場分析
市場成長要因、制約、機会、リスク
主要企業の競争環境と事業戦略
半導体技術とサプライチェーンの動向
新規参入企業向けの戦略的提言
また、レポート購入者には、所定の無料カスタマイズオプションを提供しています。
これには、追加企業のプロファイリング、主要企業のSWOT分析、特定国の市場予測、競合ベンチマーキングなどが含まれます。
調査レポートについて
レポート名:
AI Accelerator & AI Semiconductor Market Forecasts to 2034 - Global Analysis By Accelerator Architecture, Processing Function, Memory Architecture, Computing Environment, End User and Geography
調査会社:
Stratistics Market Research Consulting Pvt Ltd
市場規模:
2026年:450億米ドル
2034年:2,850億米ドル
年平均成長率(CAGR):
26.0%
予測期間:
2026年~2034年
対象市場:
世界のAIアクセラレータ・AI半導体市場
Stratistics MRCについて
Stratistics Market Research Consulting Pvt Ltdは、世界のさまざまな産業を対象に、市場調査、業界分析、市場予測、競争環境分析を提供する市場調査・コンサルティング企業です。
半導体、人工知能、情報通信、エネルギー、自動車、製造業、ヘルスケアなどの幅広い分野において、企業の市場参入、事業拡大、製品開発、投資判断、競争戦略の策定を支援しています。
同社の市場調査レポートは、グローバル市場および地域市場における成長機会、技術革新、競争環境、将来の市場動向を把握するための情報を提供しています。
本レポートでは、AIアクセラレータ・AI半導体市場の成長動向、主要技術、地域別市場、主要企業の競争環境を包括的に分析しています。
PR TIMESプレスリリース詳細へ
スポンサードリンク
- 世界の先端半導体パッケージング向けガラス基板市場、2034年に25億米ドルへ拡大予測|年平均成長率9.4%、AI半導体・チップレット技術の進展が成長を牽引11/10 16:06
- 世界のAIデータセンター向けシリコンフォトニクス市場、2034年に146億米ドルへ拡大予測 ― 年平均18.0%成長、生成AIと高速光通信需要が市場を牽引11/03 14:55
- 世界の先端半導体パッケージング市場、2034年に794億米ドル規模へ拡大予測 ― AI・高性能コンピューティング需要を背景に年平均7.6%成長11/02 19:15
- 「STRATISTICS MARKET RESEARCH CONSULTING」のプレスリリースをもっと読む
スポンサードリンク
最新のプレスリリース
- 小学生以下の海鮮ビュッフェが33日間無料!週末は迫力のマグロ解体ショーも開催!11/10 17:00
- 11月14日、スーパービバホーム三郷店で工作イベントを開催 アロンアルフアを使って親子でプロペラ飛行機づくりに挑戦!11/10 17:00
- Aurora MobileのEngageLab、IoT猫保護アプリ「Purrrr」のリアルタイムエンゲージメントを支援11/10 16:40
- 【西武池袋本店】BENTOステーション1周年記念弁当発売11/10 16:40
- 名刺管理は「保存」から「ビジネスにつなげる」時代へ。名刺交換後のフォローまで完結する「Sakihodo(サキホド)」を提供開始11/10 16:39
- 最新のプレスリリースをもっと見る

