世界の先端半導体パッケージング向けガラス基板市場、2034年に25億米ドルへ拡大予測|年平均成長率9.4%、AI半導体・チップレット技術の進展が成長を牽引
配信日時: 2026-11-10 16:06:32
Stratistics MRC最新調査:2026年の12億米ドルから2034年に25億米ドルへ成長。AI半導体需要の拡大が市場を牽引し、アジア太平洋地域が最大シェアを維持。
世界の先端半導体パッケージング向けガラス基板市場、2034年に25億米ドル規模へ
Stratistics Market Research Consulting Pvt Ltd(以下、Stratistics MRC)は、最新の市場調査レポート「Glass Substrates for Advanced Semiconductor Packaging Market Forecasts to 2034 - Global Analysis」を発表しました。
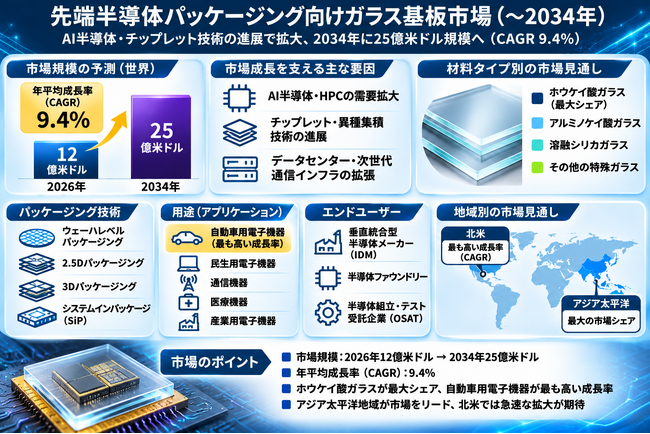
本調査によると、世界の先端半導体パッケージング向けガラス基板市場は、2026年の12億米ドルから2034年には25億米ドルに達し、予測期間中に年平均成長率(CAGR)9.4%で成長すると予測されています。
生成AI(人工知能)、高性能コンピューティング(HPC)、データセンター、次世代通信技術の急速な発展により、半導体には従来以上の演算性能、高密度実装、電力効率、信頼性が求められています。
こうした技術的要求を背景に、先端半導体パッケージングに使用されるガラス基板が、次世代半導体の性能向上を支える重要な材料として注目されています。
ガラス基板は、低熱膨張性、優れた表面平坦性、寸法安定性、電気絶縁性などの特性を備えており、微細配線や高密度相互接続を必要とする高度な半導体パッケージングに適しています。
特に、複数の半導体チップを組み合わせるチップレット技術や異種集積技術の進展が、ガラス基板の研究開発と商用化を後押ししています。
半導体産業の拡大が先端パッケージング技術への需要を促進
半導体産業全体の成長も、先端パッケージング向けガラス基板市場を支える重要な要因となっています。
米国半導体工業会(Semiconductor Industry Association:SIA)のデータによると、世界の半導体売上高は2025年に7,917億米ドルに達し、2024年の6,305億米ドルから25.6%増加しました。
半導体市場の拡大に伴い、より高度なチップ設計や実装技術への需要が増加しています。
特に、AIプロセッサ、高性能コンピューティングシステム、データセンター向け半導体では、複数のチップを高密度に統合し、高速なデータ通信を実現する技術が重要です。
ガラス基板は、こうした先端パッケージング技術を支える材料として、今後の採用拡大が期待されています。
ガラス基板が次世代半導体パッケージングで注目される理由
従来の半導体パッケージングでは、有機基板やシリコン系基板などが広く使用されてきました。
しかし、AI半導体や高性能プロセッサの高度化に伴い、パッケージサイズの大型化、配線密度の向上、熱的安定性の確保などが重要な課題となっています。
[画像: https://prcdn.freetls.fastly.net/release_image/189317/20/189317-20-b61681c8a0963c0d1e80f8f90b9e0372-1536x1024.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
ガラス基板は、これらの課題に対応するための有望な材料として研究開発が進められています。
主な特長は以下の通りです。
1. 優れた寸法安定性
ガラスは熱膨張係数を低く制御できるため、温度変化による寸法変動を抑えることが可能です。
これにより、高精度な半導体実装工程において安定した加工が期待されます。
2. 高い表面平坦性
ガラス基板は優れた表面平坦性を実現できるため、微細配線や高密度相互接続の形成に適しています。
3. 大型パッケージへの対応
高い寸法安定性を備えたガラス基板は、大型の半導体パッケージや複雑な実装構造を支える材料として期待されています。
4. 高密度実装への適合性
チップレットや異種集積技術では、複数の半導体チップを高密度に接続する必要があります。
ガラス基板は、精密な配線形成と安定した構造を支えることで、次世代半導体パッケージングの高度化に貢献する可能性があります。
AI半導体と高性能コンピューティングが市場成長を牽引
生成AIや大規模言語モデルの普及により、AIプロセッサや高性能コンピューティング向け半導体の需要が増加しています。
これらの半導体では、高速演算を実現するために、複数のチップレット、メモリ、専用プロセッサを統合する高度なパッケージング技術が必要です。
特に、GPUやAIアクセラレータでは、演算性能の向上とともに、メモリ帯域幅、データ転送速度、電力効率などが重要な設計要件となっています。
ガラス基板は、高い寸法安定性と微細配線への適合性を備えており、こうした高度な半導体パッケージングを支える材料として注目されています。
今後、AIデータセンターや高性能コンピューティングシステムへの投資が拡大することで、ガラス基板を活用した次世代パッケージング技術の開発がさらに進むと考えられます。
チップレットと異種集積技術の進展が新たな市場機会を創出
半導体業界では、単一の大型チップにすべての機能を集積する設計に加え、複数の小型チップを組み合わせるチップレット技術が注目されています。
チップレット技術では、異なる機能や製造プロセスを持つ半導体チップを一つのパッケージ内に統合できます。
これにより、設計の柔軟性向上や高性能な半導体システムの開発が期待されています。
一方、複数のチップを高密度に接続するためには、精密な配線形成、寸法安定性、信頼性に優れたパッケージング基板が必要です。
ガラス基板は、こうした要求に対応できる材料として研究開発が進められています。
特に、2.5Dパッケージング、3Dパッケージング、システムインパッケージ(SiP)などの先端実装技術において、ガラス基板の活用が期待されています。
今後、ガラス加工技術、金属配線形成技術、相互接続技術の進歩により、次世代半導体への適用範囲が拡大する可能性があります。
ホウケイ酸ガラスが最大の市場シェアを占める見通し
材料別では、ホウケイ酸ガラス(Borosilicate Glass)が予測期間中に最大の市場シェアを占めると予測されています。
ホウケイ酸ガラスは、優れた熱安定性、低熱膨張性、耐薬品性、寸法安定性を備えています。
これらの特性は、高精度な加工や熱的な安定性が求められる先端半導体パッケージングにおいて重要です。
特に、半導体製造工程では温度変化や複雑な加工条件に対応する必要があり、基板材料の安定性が製品の品質と信頼性に影響します。
ホウケイ酸ガラスは、熱サイクルへの耐性と精密加工への適合性を備えているため、高密度実装や複雑なパッケージ構造に適した材料として注目されています。
また、既存のガラス加工技術との親和性も、同材料の採用を支える要因となっています。
本調査では、ホウケイ酸ガラスに加え、アルミノケイ酸ガラス、溶融シリカガラス、その他の特殊ガラスについても分析しています。
自動車用電子機器が最も高い成長率を記録する見込み
用途別では、自動車用電子機器(Automotive Electronics)が予測期間中に最も高い年平均成長率を記録すると予測されています。
自動車産業では、電気自動車(EV)、先進運転支援システム(ADAS)、コネクテッドカー、ソフトウェア定義車両(SDV)などの普及が進んでいます。
これらの技術では、高度な演算処理、センシング、通信、制御を実現する半導体が重要な役割を果たしています。
特に、車載半導体には、高い信頼性、熱的安定性、コンパクトな実装構造などが求められます。
ガラス基板は、寸法安定性、電気絶縁性、高周波用途への適合性などの特性を備えており、次世代車載半導体のパッケージング材料として活用が期待されています。
今後、自動車の電子化と高度な運転支援技術の普及に伴い、高性能な半導体パッケージングへの需要が拡大すると見込まれています。
アジア太平洋地域が世界最大の市場シェアを維持
地域別では、アジア太平洋地域が予測期間中に最大の市場シェアを占めると予測されています。
アジア太平洋地域には、半導体製造、先端パッケージング、特殊ガラス製造、電子機器生産などの産業基盤が集積しています。
特に、日本、韓国、台湾、中国などは、半導体メーカー、ファウンドリー、メモリメーカー、パッケージング企業、ガラス材料メーカーが連携する重要な地域です。
こうした産業集積は、先端半導体パッケージング向けガラス基板の研究開発と製造能力の拡大を支えています。
また、AI半導体、高性能コンピューティング、チップレット技術などの発展により、高度な実装材料への需要が増加しています。
アジア太平洋地域は、半導体サプライチェーンの重要拠点として、今後もガラス基板市場をリードすると見込まれています。
北米が最も高い成長率を記録する見通し
北米は、予測期間中に最も高いCAGRを記録すると予測されています。
北米では、半導体製造能力の拡張、先端パッケージング技術への投資、AI半導体の需要増加などが市場成長を支えています。
特に、AIプロセッサや高性能コンピューティング向け半導体の開発が進む中、次世代パッケージング技術の重要性が高まっています。
また、政府の半導体産業支援策や企業による研究開発投資が、ガラス基板関連技術の開発を後押ししています。
今後、半導体メーカー、パッケージング企業、材料メーカーなどの連携が進むことで、北米におけるガラス基板の採用拡大が期待されています。
日本市場への示唆:特殊ガラスと半導体実装技術に新たな事業機会
日本は、特殊ガラス、半導体材料、精密加工技術、電子部品、半導体製造装置などの分野において、高度な技術基盤を有しています。
先端半導体パッケージング向けガラス基板市場の拡大は、日本の関連企業にとって新たな事業機会につながる可能性があります。
特に、以下の分野で技術開発と事業拡大の機会が期待されます。
半導体パッケージング向け特殊ガラス材料
ホウケイ酸ガラスおよびアルミノケイ酸ガラス
ガラス基板の精密加工技術
ガラス基板向けレーザー加工・穴あけ技術
ガラス基板への金属配線形成技術
2.5D・3D半導体パッケージング
チップレットおよび異種集積技術
半導体基板向け検査・計測装置
高密度配線・高精度接合技術
AI半導体および高性能コンピューティング向け実装材料
日本のガラスメーカー、半導体材料メーカー、製造装置メーカー、電子部品メーカー、研究機関にとって、ガラス基板は次世代半導体産業における重要な研究開発テーマの一つとなる可能性があります。
特に、ガラス基板の量産技術、精密加工、信頼性評価、製造コスト削減などの分野では、技術革新が市場競争力を左右すると考えられます。
市場拡大における課題:製造コストと加工技術の複雑さ
先端半導体パッケージング向けガラス基板市場は成長が期待される一方、製造工程の複雑さと高い生産コストが課題となっています。
ガラス基板の製造には、薄型化、高精度加工、表面品質の管理、欠陥の低減など、高度な技術が必要です。
また、切断、穴あけ、金属配線形成などの工程では、ガラスの構造的な安定性を維持する必要があります。
こうした製造要件は、設備投資や運用コストの増加につながる可能性があります。
さらに、既存の有機基板、シリコン基板、セラミック基板などとの競争も重要な課題です。
従来の基板材料は、確立された製造設備、サプライチェーン、加工技術を備えており、コストや信頼性の面で優位性を持つ場合があります。
そのため、ガラス基板の商用化と普及には、製造コストの削減、量産技術の確立、信頼性の向上、既存製造工程との互換性改善が重要となります。
主要企業と競争環境
世界の先端半導体パッケージング向けガラス基板市場では、特殊ガラスメーカー、半導体材料メーカー、電子部品メーカー、先端パッケージング関連企業などが競争しています。
本調査で取り上げる主な企業は以下の通りです。
AGC Inc.
Corning Incorporated
SCHOTT AG
HOYA Corporation
Plan Optik AG
Samsung Electro-Mechanics
Absolics(SKC)
Dai Nippon Printing(DNP)
Intel Corporation
BOE Technology Group
Lens Technology
Crystal-Optech
WG Tech
3D Glass Solutions(3DGS)
Ibiden Co., Ltd.
Innolux Corporation
AUO Corporation
TPK Holding
市場では、材料特性、加工精度、製造コスト、量産能力、品質管理、半導体製造工程との互換性などが重要な競争要素となっています。
また、半導体メーカーとガラス材料メーカー、パッケージング企業、製造装置メーカーの連携により、次世代ガラス基板技術の研究開発が進むと考えられます。
調査対象と市場セグメンテーション
本レポートでは、世界の先端半導体パッケージング向けガラス基板市場を、材料種類、パッケージング技術、用途、エンドユーザー、地域別に分析しています。
材料種類別
ホウケイ酸ガラス(Borosilicate Glass)
アルミノケイ酸ガラス(Aluminosilicate Glass)
溶融シリカガラス(Fused Silica Glass)
その他の特殊ガラス
パッケージング技術別
ウェーハレベルパッケージング
2.5Dパッケージング
3Dパッケージング
システムインパッケージ(SiP)
用途別
民生用電子機器
自動車用電子機器
通信機器
医療機器
産業用電子機器
エンドユーザー別
垂直統合型半導体メーカー(IDM)
半導体ファウンドリー
半導体組立・テスト受託企業(OSAT)
地域別
北米
欧州
アジア太平洋
南米
その他の地域(中東・アフリカ)
本調査では、日本を含む主要国の市場動向、成長機会、競争環境について分析しています。
調査レポートの主な内容
本レポートでは、2023年から2034年までの市場データと予測を提供し、以下の項目を分析しています。
世界および地域・国別の市場規模と市場シェア
材料種類別の市場分析
パッケージング技術別の市場動向
用途別・エンドユーザー別の市場予測
市場成長要因、制約、機会、リスク
主要企業の競争環境と事業戦略
半導体材料およびパッケージング技術の動向
サプライチェーンと最新技術の分析
新規参入企業向けの戦略的提言
また、レポート購入者には、所定の無料カスタマイズオプションを提供しています。
これには、追加企業のプロファイリング、主要企業のSWOT分析、特定国の市場予測、競合ベンチマーキングなどが含まれます。
今後の市場展望
生成AI、高性能コンピューティング、次世代通信技術、車載半導体の高度化に伴い、先端半導体パッケージング技術の重要性は今後さらに高まると予想されます。
特に、チップレットや異種集積技術の進展により、微細配線、高密度相互接続、寸法安定性を実現する基板材料への需要が拡大する見通しです。
ガラス基板は、こうした技術的要求に対応する材料として注目されており、今後の研究開発と量産技術の進歩が市場成長を支えると考えられます。
また、半導体メーカー、特殊ガラスメーカー、製造装置メーカー、パッケージング企業の連携が進むことで、ガラス基板を活用した次世代半導体実装技術の商用化が促進される可能性があります。
Stratistics MRCは、世界の先端半導体パッケージング向けガラス基板市場が2034年に25億米ドル規模へ拡大し、年平均9.4%の成長を記録すると予測しています。
調査レポートについて
レポート名:
Glass Substrates for Advanced Semiconductor Packaging Market Forecasts to 2034 - Global Analysis By Material Type, Packaging Technology, Application, End User and By Geography
調査会社:
Stratistics Market Research Consulting Pvt Ltd
市場規模:
2026年:12億米ドル
2034年:25億米ドル
年平均成長率(CAGR):
9.4%
予測期間:
2026年~2034年
調査対象:
世界の先端半導体パッケージング向けガラス基板市場
Stratistics MRCについて
Stratistics Market Research Consulting Pvt Ltdは、世界のさまざまな産業を対象に、市場調査、業界分析、市場予測、競争環境分析を提供する市場調査・コンサルティング企業です。
半導体、人工知能、情報通信、電子部品、製造業、自動車、エネルギー、ヘルスケアなどの幅広い分野において、企業の市場参入、事業拡大、製品開発、投資判断、競争戦略の策定を支援しています。
同社の市場調査レポートは、グローバル市場および地域市場における成長機会、技術革新、競争環境、将来の市場動向を把握するための情報を提供しています。
PR TIMESプレスリリース詳細へ
スポンサードリンク
- 世界のAIアクセラレータ・AI半導体市場、2034年に2,850億米ドルへ拡大予測 ― 年平均成長率26.0%、生成AI・GPU・AI推論需要が市場成長を牽引11/10 15:55
- 世界のAIデータセンター向けシリコンフォトニクス市場、2034年に146億米ドルへ拡大予測 ― 年平均18.0%成長、生成AIと高速光通信需要が市場を牽引11/03 14:55
- 世界の先端半導体パッケージング市場、2034年に794億米ドル規模へ拡大予測 ― AI・高性能コンピューティング需要を背景に年平均7.6%成長11/02 19:15
- 「STRATISTICS MARKET RESEARCH CONSULTING」のプレスリリースをもっと読む
スポンサードリンク
最新のプレスリリース
- 小学生以下の海鮮ビュッフェが33日間無料!週末は迫力のマグロ解体ショーも開催!11/10 17:00
- 11月14日、スーパービバホーム三郷店で工作イベントを開催 アロンアルフアを使って親子でプロペラ飛行機づくりに挑戦!11/10 17:00
- Aurora MobileのEngageLab、IoT猫保護アプリ「Purrrr」のリアルタイムエンゲージメントを支援11/10 16:40
- 【西武池袋本店】BENTOステーション1周年記念弁当発売11/10 16:40
- 名刺管理は「保存」から「ビジネスにつなげる」時代へ。名刺交換後のフォローまで完結する「Sakihodo(サキホド)」を提供開始11/10 16:39
- 最新のプレスリリースをもっと見る

