2026年12月期第3四半期 連結業績の概要について~第3四半期累計として過去最高の売上・利益を達成し、期末配当を10円増配~
配信日時: 2026-11-06 13:05:00
□代表取締役社長 設楽 元文 コメント
「2026年12月期 第3四半期連結会計期間の実績は、モーターサイクル事業でアセアン・インドを中心に販売台数が増加、またロボティクス事業も引き続き好調を維持するなど、各事業の販売が伸長したことで、増収となりました。また、販売拡大と経費コントロールによって収益力が向上したことに加え、米国の固定資産売却も早期に実現し、増益となりました。売上収益、営業利益、当期利益は、それぞれ第3四半期累計として過去最高となりました。
米国の構造改革も計画通り進捗し、レクリエーショナル・オフハイウェイ・ビークル(ROV)では、John Deere社との協業を公表しました。
通期業績予想については、期末に向けて為替の円高進行や、米国関税影響、構造改革費用などのコストを想定していますが、好調な販売の維持と、適切な価格設定や経費削減により、通期でも最高益の達成を目指します。
これまでの取り組みを通じた収益改善によって、利益の見通しは前年から大きく増加しており、利益成長とキャッシュ・フローの状況を踏まえ、株主の皆様への還元充実を図るため、期末配当予想を、従来予想から10円増配の1株あたり35円とし、実施済みの中間配当と合わせると、年間配当は 1株あたり60円となる見込みです。」
□連結業績について
当第3四半期連結累計期間の売上収益は2兆2,152億円(前年同期比3,049億円・16.0%増加)、営業利益は2,352億円(同1,230億円・109.6%増加)、親会社の所有者に帰属する四半期利益は1,734億円(同1,301億円増加)となりました。
なお、当第3四半期連結累計期間の為替換算レートは、米ドル159円(前年同期比11円の円安)、ユーロ184円(同18円の円安)でした。
売上収益は、二輪車や船外機、サーフェスマウンターを中心に販売が増加し、増収となりました。営業利益は、米国関税の影響や中東情勢に伴う調達コストの上昇などがあったものの、販売台数の増加や価格転嫁、“販売費及び一般管理費”の削減に加え、固定資産売却益の計上や為替影響も寄与し、増益となりました。
□セグメント別の業績について
【ランドモビリティ】
売上収益1兆4,721億円(前年同期比2,442億円・19.9%増加)、営業利益1,700億円(同812億円・91.5%増加)となりました。
MC事業では、先進国は日本の販売が減少しましたが、欧米の需要伸長に伴い全体の販売台数は増加しました。新興国では、インドやアセアンで強い需要が継続し、販売台数が増加しました。この結果、売上収益は増収となりました。営業利益は、原材料コスト上昇の影響を受けたものの、価格転嫁や為替影響により増益となりました。
SPV事業(電動アシスト自転車、e-Kit、車椅子電動化ユニット)では、売上収益はe-Kitの販売台数の増加により前年を上回ったものの、調達コストの上昇や研究開発費などの増加により営業損失は前年並みとなりました。
【マリン】
売上収益4,302億円(前年同期比310億円・7.8%増加)、営業利益690億円(同198億円・40.2%増加)となりました。
船外機では、主要市場である米国で需要が減少しましたが、アジアや中南米などの新興国においては需要が伸長しました。当社の販売は、北米では減少しましたが、欧州、アジア、アフリカでの販売が伸長したことにより、全体では前年を上回りました。ウォータービークルでは、主要市場である米国の需要は減少し、当社の販売台数も前年を下回りました。これらの販売動向に加え、価格改定を実施した結果、マリン事業全体で増収となりました。営業利益は、米国関税や中東情勢に伴うコスト上昇の影響を受けたものの、価格転嫁や“販売費及び一般管理費”の削減に加え、為替影響も寄与し増益となりました。
【アウトドアランドビークル】
売上収益1,072億円(前年同期比41億円・3.7%減少)、営業損失241億円(前年同期:営業損失263億円)となりました。
RV事業(四輪バギー、レクリエーショナル・オフハイウェイ・ビークル(ROV))では、需要は堅調に推移しました。当社の販売は、四輪バギーは堅調に推移した一方、ROVは自社生産終了により減少し、減収となりました。営業損失は、構造改革に伴う一過性費用やROVの販売減少などがあったものの、“販売費及び一般管理費”の削減や前年計上した固定資産の減損損失の反動により縮小しました。
LSM事業(ゴルフカー等)は、需要が米国市場では底堅く推移する一方、日本やその他の市場では減少しました。当社は厳しい競争環境を背景に、主要市場である米国を中心に販売が減少し減収、営業損失が拡大しました。
【ロボティクス】
売上収益949億円(前年同期比221億円・30.4%増加)、営業利益80億円(前年同期:営業損失9億円)となりました。
サーフェスマウンターは、市場全体の需要拡大を背景に、中国や東南アジアなどで販売が増加しました。産業用ロボットは、自動化需要の回復を着実に取り込みました。半導体製造後工程装置は、生成AIやデータセンター関連の需要が堅調に推移しました。当社は、新型ワイヤボンダの好調などを背景に、販売が増加しました。この結果、事業全体の売上収益は増収、営業利益は増益となりました。
【金融サービス】
売上収益966億円(前年同期比126億円・14.9%増加)、営業利益193億円(同58億円・42.9%増加)となりました。
売上収益は、販売金融債権の増加に伴い増収となりました。営業利益は、金利マージンの改善に加え、前期に計上した金利スワップ評価損の影響が減少し、増益となりました。
【その他】
売上収益141億円(前年同期比7億円・4.9%減少)、営業損失70億円(前年同期:営業損失121億円)となりました。
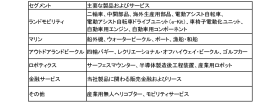
なお、各セグメントの主要な製品およびサービスは、以下のとおりです。
[画像1]https://digitalpr.jp/simg/1619/147719/700_266_202611051701406aec37e45bf2c.png
□通期連結業績の見通しについて
2026年12月期通期の連結業績予想については、為替の前提を含めて、2026年8月4日の第2四半期決算発表時に公表した予想(売上収益2兆9,000億円、営業利益2,600億円、親会社の所有者に帰属する当期利益1,700億円)を変更していません。
□利益配分に関する基本方針および当期の配当
当社は株主還元について、中期経営計画期間累計で総還元性向40%以上を目安とし、業績の見通しや将来の成長に向けた投資を勘案しつつ、安定的かつ継続的に行う方針です。
2026 年 8 月 4 日に公表した2026 年 12 月期通期連結業績予想の達成に向けて着実に進捗していることに加え、今後の成長の見通しやキャッシュ・フローの状況等を踏まえ、株主の皆様への還元充実を図るため、期末配当予想を前回予想の1株あたり 25 円から 10 円増額し、 35 円に修正することとしました。これにより、年間配当予想は1株あたり 60 円となる予定です。
プレスリリース情報提供元:Digital PR Platform
スポンサードリンク
「ビジネス全般」のプレスリリース
スポンサードリンク
最新のプレスリリース
- 【11/16(月)開催】『漁船観光クルーズ無料モニターツアー』【東伊豆産業団体連絡会】11/06 18:00
- 鵜飼主水は料理、修羅王丸は脚本執筆! これまでとは一味ちがう【しゅらもん】の旅 vol.5 チケット本日22:00発売開始!11/06 18:00
- 12月26日・27日、横浜にて「iKON FOUREVER TOUR」ファイナル公演を開催 iKON、ワールドツアーのフィナーレを飾る日本アンコール公演の開催が決定!11/06 18:00
- RBM、ロサンゼルスで全92戸の新築賃貸レジデンス 「RBM Westwood Apartments」を竣工11/06 17:45
- 長野県立大学が12月4・5日に「WE-Nagano Global Conference 2026」を開催 ―「すべての『わたし』を創造的に生きる社会・未来」11/06 17:20
- 最新のプレスリリースをもっと見る

