資産運用の相談サイト「資産運用ナビ」が「年金の繰り下げ・繰り上げシミュレーション」を公開|何歳から受け取るかで、毎年の手取りと損益分岐点を比較可能に
プレスリリース発表元企業:アドバイザーナビ株式会社
配信日時: 2026-11-08 10:00:00
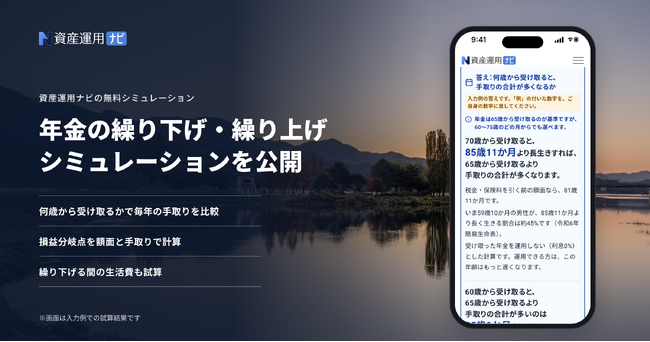
アドバイザーナビ株式会社(所在地:中央区日本橋、代表取締役:平 行秀、以下弊社)は、資産運用の相談サイト「資産運用ナビ」に、損益分岐点がわかる「年金の繰り下げ・繰り上げシミュレーション」を公開
[画像1: https://prcdn.freetls.fastly.net/release_image/55969/404/55969-404-e47e79d27cdd504f93b6cd3674e68c5f-2400x1260.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
アドバイザーナビ株式会社が運営する資産運用の相談サイト「資産運用ナビ」は、「年金の繰り下げ・繰り上げシミュレーション」を公開しました。
年金の繰り下げ・繰り上げシミュレーションは、公的年金を60~75歳のうち何歳から受け取り始めるかで、毎年の手取りと一生で受け取る額がどう変わるかを比べるツールです。ねんきん定期便の見込み額を入れると、65歳から受け取る場合と比べて受け取った合計が逆転する年齢(損益分岐点)を、税金・保険料を引いた手取りで計算します。
年金の繰り下げ・繰り上げシミュレーションでできること
・受け取り始める年齢ごとに、毎年の手取りと受け取った合計を比較
・額面と手取りの両方で、損益分岐点となる年齢を計算
・配偶者の加給年金や、60歳以降に働く場合の年金も反映
・繰り下げる間の生活費を、預貯金などでまかなえるかを試算
何歳から受け取るかを比べる
開発の背景
資産運用ナビは、相談内容・地域・金融資産・提携証券会社などの条件からIFA(独立系ファイナンシャルアドバイザー)を探し、無料で相談を申し込める資産運用の相談サイトです。老後の資金計画では、資産をどう運用するかとあわせて、生活費の土台になる公的年金を何歳から受け取るかも大切なポイントです。受け取り始める年齢によって、毎年の年金額だけでなく、手元の資産を取り崩すペースも変わります。
公的年金は65歳から受け取るのが基準ですが、60歳から75歳までの間で受け取り始める時期を選べます。65歳より遅らせる(繰り下げる)と年金額は1か月ごとに0.7%増え、早める(繰り上げる)と1か月ごとに0.4%減ります(1962年4月2日以後に生まれた方の場合)。
ただし、年金が増えると税金や保険料も増えるため、手元に残る額で比べると、損益分岐点は額面で見たときより遅くなります。たとえば1967年1月生まれの男性で65歳からの年金が年200万円の場合、70歳から受け取るときの損益分岐点は、額面では81歳11か月、手取りでは85歳11か月です(シミュレーションの入力例)。
配偶者の加給年金や、働きながら受け取ると年金の一部が止まる在職老齢年金まで含めると、何歳から受け取るかを自分で比べるのは簡単ではありません。そこで、ねんきん定期便の額を入れるだけで、受け取り始める年齢ごとの手取りと損益分岐点を比べられるシミュレーションを用意しました。
年金の繰り下げ・繰り上げシミュレーションの主な機能
受け取り始める年齢ごとに、毎年の手取りと損益分岐点を計算次の条件を入れると、その場で計算結果を表示します。
- 生まれた年月と性別
- 65歳から受け取る年金の見込み額:ねんきん定期便にある老齢基礎年金・老齢厚生年金の年額
- 比べる年齢:60歳~75歳から選択(65歳から受け取る場合と比較)
- 働いていない年の健康保険:国民健康保険・家族の扶養・任意継続など
計算結果では、次の内容を確認できます。
- 受け取り始める年齢ごとの毎年の手取りと、年金が増える率・減る率
- 65歳から受け取る場合と比べた損益分岐点(額面と手取り)
- 受け取った手取りの合計の推移グラフ
- 80歳・85歳・90歳・95歳まで生きる割合(厚生労働省「令和6年簡易生命表」から計算)と、早く亡くなった場合に受け取る合計
[画像2: https://prcdn.freetls.fastly.net/release_image/55969/404/55969-404-81f02e16c2f2af4652306aeb9ff00634-2400x1350.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
何歳から受け取るかで手取りと損益分岐点を比較(※画面は入力例での試算結果です)
配偶者の加給年金や、60歳以降の働き方も反映
- 配偶者がいる方:加給年金が付くかどうかや、配偶者控除の有無を入れて計算
- 60歳を過ぎても会社で働く方:給与と働く期間を入れると、年金の一部が止まる在職老齢年金も反映
- 別々の年齢から受け取る方:老齢基礎年金と老齢厚生年金を別々の年齢から受け取る組み合わせも比較
繰り下げる間の生活費を、預貯金などでまかなえるかを試算
毎月の生活費、働いて得る収入とその期間、生活費に使える預貯金・運用資産、資産の運用利回り(0%・1%・2%)を入れると、受け取り始める年齢ごとに、70歳時点と90歳時点の資産の残高や、資産が尽きる年齢を表示します。
[画像3: https://prcdn.freetls.fastly.net/release_image/55969/404/55969-404-0e646ea04cd493caeb11210fa078700f-2400x1350.png?width=536&quality=85%2C75&format=jpeg&auto=webp&fit=bounds&bg-color=fff ]
繰り下げる間の生活費と資産の推移も確認(※画面は入力例での試算結果です)
早見表や繰り下げ・繰り上げの基礎知識も掲載
受け取り始める年齢ごとに年金が増える率・減る率が分かる早見表のほか、年金請求書が届いたときの選び方や、65歳を過ぎてまだ受け取っていない方の受け取り方、夫婦の場合の加給年金、繰り下げている人の割合なども解説しています。
※2026年度の年金額・制度で計算しており、毎年4月の年金額の改定は含みません。受け取った年金は運用しない前提で比べています。手取りは東京都特別区の単身者を想定した税金・保険料の率で計算しており、お住まいの地域や所得によって変わります。実際の受給額や税金・保険料を保証するものではありません。また、特定の受け取り方や金融商品をおすすめするものではありません。
今後の展開
今後も、老後資金を考える方がご自身の状況に合わせて判断できるよう、シミュレーションと掲載情報の充実を進めてまいります。あわせて、繰り下げる間の生活費をどの資産からまかなうか、年金とほかの資産をどう組み合わせて使うかといった個別の判断を、IFAに相談しやすい仕組みづくりにも取り組んでまいります。
何歳から受け取るかを比べる
関連ページ
- 年金の繰り下げ・繰り上げシミュレーション- 老後資金の相談ができるIFA一覧
- IFAおすすめランキング
会社概要
会社名:アドバイザーナビ株式会社代表取締役:平 行秀
設立:2019年5月29日
所在地:〒103-0026 東京都中央区日本橋兜町8-1 FinGATE TERRACE
事業内容:富裕層とIFAのマッチング事業・人材紹介業・IFAのコンサルティング事業
URL:アドバイザーナビ株式会社
PR TIMESプレスリリース詳細へ
スポンサードリンク
「アドバイザーナビ株式会社」のプレスリリース
スポンサードリンク
最新のプレスリリース
- 【現地レポート】池袋でSTPR Familyのエンタメが盛り上がる!AGF2026会場や新オープンの常設2店舗など、各所に来場者の列!「すにすて」のステージや街ナカ企画のにぎわいを公開11/08 10:00
- 横浜開港のシンボル「たまくすの木」の折り畳み傘を作りたい!【横浜開港資料館】11/08 10:00
- 【約2人に1人がリユース品の贈り物に「抵抗少ない」】クリスマスプレゼントに「新品では入手しにくい価値」という選択肢11/08 10:00
- 新百合トウェンティワンホールで0歳から楽しめる参加体験型コンサート開催! 『「0歳からの・はじめてのオーケストラ」~冬のコンサート~』チケット好評販売中11/08 10:00
- 【家族で始める英会話】ネイティブキャンプ、「家族の週間」に合わせてファミリープランキャンペーンを開催!条件達成で2,000円分のコインをプレゼント11/08 10:00
- 最新のプレスリリースをもっと見る

